房地合一稅 重購自住房地退稅
出售原自住房地後,在一定期間內重新購買自住房地,符合規定者,可以申請退還部分或全部已繳納的房地合一稅。
常見重點:
- 先售後購:出售自住房地後,再購買自住房地。
- 先購後售:先購買自住房地,再出售原自住房地,也可能適用。
- 時間限制:買賣新、舊自住房地的時間須符合規定。
- 自住條件:新、舊房地原則上須符合自住相關規定。
- 退稅金額:通常依重購價額與出售價額的比例計算;符合全額重購條件時,可能退還全部已納房地合一稅。
- 重購後有持有期間限制:若重購後在一定期間內再行移轉或改作其他用途,可能需要追繳原退還的稅款。
房地合一稅重購退稅資格
必須符合以下主要條件:
- 出售與重購的自住房地,時間在2年內
- 可以「先售後購」
- 也可以「先購後售」
- 期間以房屋、土地完成移轉登記日計算。
- 新、舊房屋都必須符合自住條件
- 本人、配偶或未成年子女須於房屋辦竣戶籍登記並實際居住。
- 新、舊房屋不得供出租、營業或執行業務使用。
- 重購房地的所有權人
- 原則上以本人或配偶名義重購即可。
- 例如:先生出售舊屋,太太購買新屋,也可能符合重購退(抵)稅規定。
- 重購價格不必一定高於出售價格
這點很重要。現在的房地合一稅重購退(抵)稅,即使新屋價格低於舊屋出售價格,也可以按比例申請,並不是一定要「買得比賣得貴」。
退多少?
基本概念是:
可退/抵稅額 = 原房地合一稅應納稅額 ×(重購價額 ÷ 出售價額)
但比率最高以100%計。
例如:
- 舊屋出售:1,500萬元
- 房地合一稅:30萬元
- 新屋重購:1,200萬元
則:
30萬 × 1,200萬 ÷ 1,500萬 = 24萬元
所以可申請退還約24萬元。
另外一個很容易搞錯的地方:預售屋
如果是出售舊自住房地 → 購買預售屋,不能只看「預售屋簽約日」。
預售屋在尚未完工、交屋前,通常尚未具備可設籍、實際居住的條件,因此不符合自住房地重購退稅要件;取得新房地的時間原則上要看完成所有權登記的時點。財政部近期也特別提醒這一點。
還有一個「5年」限制
重購後的自住房地,5年內如果改作出租、營業、執行業務使用,或再行移轉,國稅局可能追繳原本退還或扣抵的房地合一稅。
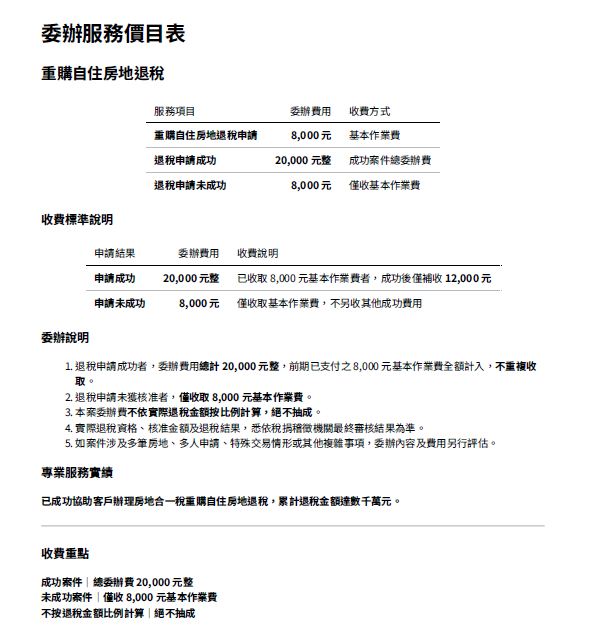
房地合一稅申報暨重購退稅 代書費
一、房地合一稅申報
委辦費:5,000 元
二、重購自住房地退稅申請
委辦費:8,000 元
※ 不論申請結果是否核准退稅,基本委辦費均照收。
三、重購自住房地退稅申請
委辦成功:優惠價 20000 元 整 ( 不會 以% 計算)
已成功協助多位客戶完成房地合一稅重購退稅 累計金額 達數千萬元
溫馨說明: 事務所處理房地合一稅重購退稅案件中 仍有無法過件 無法完成退稅的案件 基於案件本質無法改變 請見諒
※ 上開費用以一般案件為計價基準;如涉及多筆房地、多人申報、特殊交易型態、配偶間不同所有權人、買賣價金金流、自住事實認定、國稅局補件或其他稅務事項,將依案件實際複雜程度另行報價。
※ 重購退(抵)稅案件於受理前,將先協助評估相關資格及適用條件;實際是否符合退(抵)稅資格及最終核准金額,仍以稅捐稽徵機關之審核及核定結果為準。
※ 重購退(抵)稅係以「申請及代辦服務」計費,並非以實際退稅金額或退稅結果作為計費標準。